
Der B2B-Onlinehandel in Deutschland hat sich seit 2019 fast verdreifacht. Trotzdem steigen reihenweise Unternehmen aus, die genau auf diesen Markt gesetzt haben. Das war die These meines Vortrags gestern bei Tech & Tell im Literaturhaus Stuttgart, einem neuen Format für B2B-Tech im Mittelstand.
Der Titel war bewusst unbequem: Mid is shit. Wer im B2B Digital Commerce irgendwo in der Mitte steht, verliert. Nicht billiger, nicht besser, nicht spezieller. Hier die wichtigsten Gedanken aus dem Vortrag zum Nachlesen.
Der Markt wächst, und zwar online
Laut ECC KÖLN wächst der B2B-Internethandel von Herstellern und Großhandel in Deutschland von 211 Mrd. € im Jahr 2019 auf voraussichtlich 587 Mrd. € im Jahr 2026. Das ist Faktor 2,8 und im Schnitt rund 17 % pro Jahr. EDI wächst im selben Zeitraum nur um etwa 4 % pro Jahr.
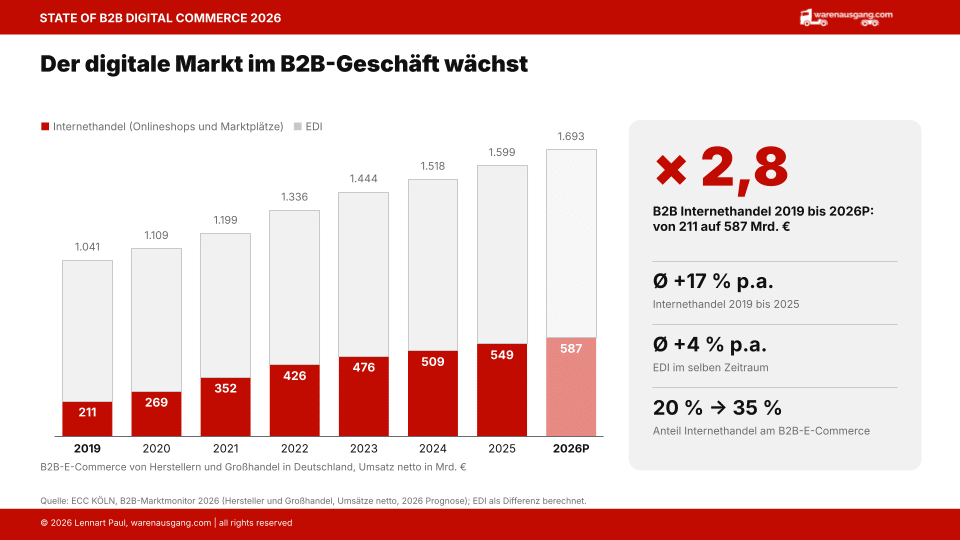
Noch deutlicher wird es seit 2022. Der Internethandel legt bis 2025 um 29 % zu, bei leicht sinkenden Preisen. Der Gesamtumsatz von Herstellern und Großhandel fällt im selben Zeitraum um rund 6 %, von etwa 4,4 auf 4,1 Bio. €. Der Online-Anteil steigt damit von 9,7 % auf 13,3 %. Die Schere geht auf.
Im internationalen Vergleich steht Deutschland ordentlich da, aber nicht vorn. Beim B2B-Internethandel je Vollzeitkraft liegen wir mit rund 15.000 € auf Platz 3, hinter Dänemark und Schweden und gleichauf mit den USA. Der Rückstand sitzt im Großhandel: Dort liegt der Web-Anteil bei 8,8 %, in Schweden, Benelux und Dänemark bei 11 bis 13 %.
Und der Markt ist extrem fragmentiert. Selbst Amazon Business kommt nach meiner Schätzung in Deutschland nur auf 2 bis 6 Mrd. € Bruttowarenwert. Das sind 0,4 bis 1,1 % des B2B-Internethandels.
In der Mitte lauert der Tod des Geschäftsmodells
Bei so viel Wachstum ist es fast unmöglich, nicht davon zu profitieren. Fast. Michael E. Porter hat das Problem schon 1980 beschrieben: Rentabel sind Spezialisten mit kleinem Marktanteil und Generalisten mit großem. Dazwischen liegt die Rentabilitätsfalle, stuck in the middle.
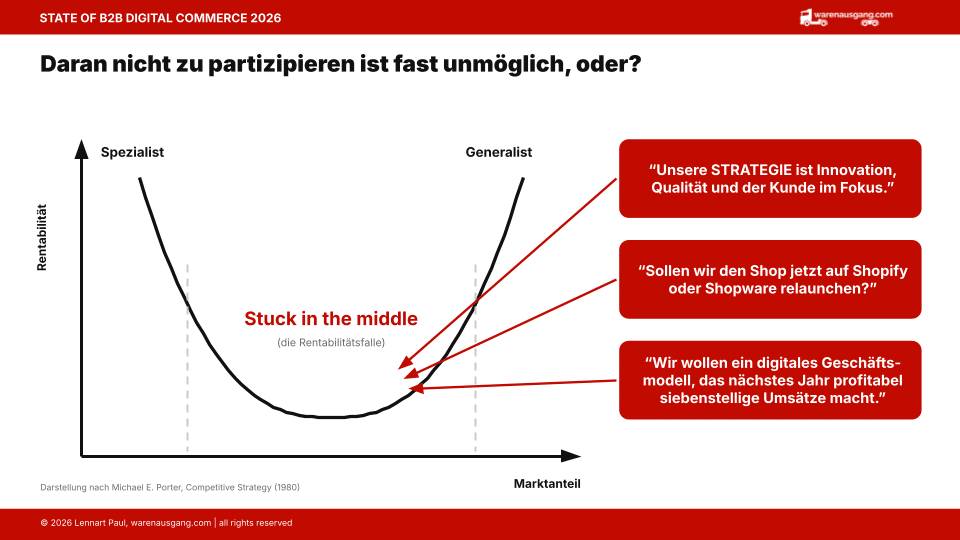
Ich höre die Symptome der Mitte in fast jedem Gespräch:
- „Unsere Strategie ist Innovation, Qualität und der Kunde im Fokus.“
- „Sollen wir den Shop jetzt auf Shopify oder Shopware relaunchen?“
- „Wir wollen ein digitales Geschäftsmodell, das nächstes Jahr profitabel siebenstellige Umsätze macht.“
Die Folgen sind sichtbar. Von elf Ausstiegen, die ich seit 2017 gezählt habe, fallen sieben in die Zeit seit 2024. Darunter Zoro in Deutschland und Großbritannien, certeo, svh24, hagedoo und Farmtiger. Weitere Player wie Contorion, Conrad, Toolineo oder XOM Materials stecken in der Mitte fest, und niemand weiß, wohin es am Ende geht.
Dass Nichtstun keine Option ist, zeigt ein Beispiel, das ich schon 2018 auf warenausgang.com beschrieben habe. Heute belegen bei der Amazon-Suche nach „Trennscheiben“ Private Labels die Plätze 1 bis 9. Bosch kommt erst auf Platz 10. Rhodius und Klingspor haben auf Seite 1 je ein Listing, Dronco und Lukas keines. Die Hersteller haben Marktanteile kampflos abgegeben, an Private Labels.
Ich lag bei TAKKT falsch
Im August 2018 habe ich hier über TAKKT geschrieben, es sei ein wunderbares Beispiel dafür, wie Strategie und Umsetzung in der digitalen Welt aussehen. Ist TAKKT also der B2B-Digitalkrösus aus dem Spätzle Valley? Die ehrliche Antwort heute: Nein.
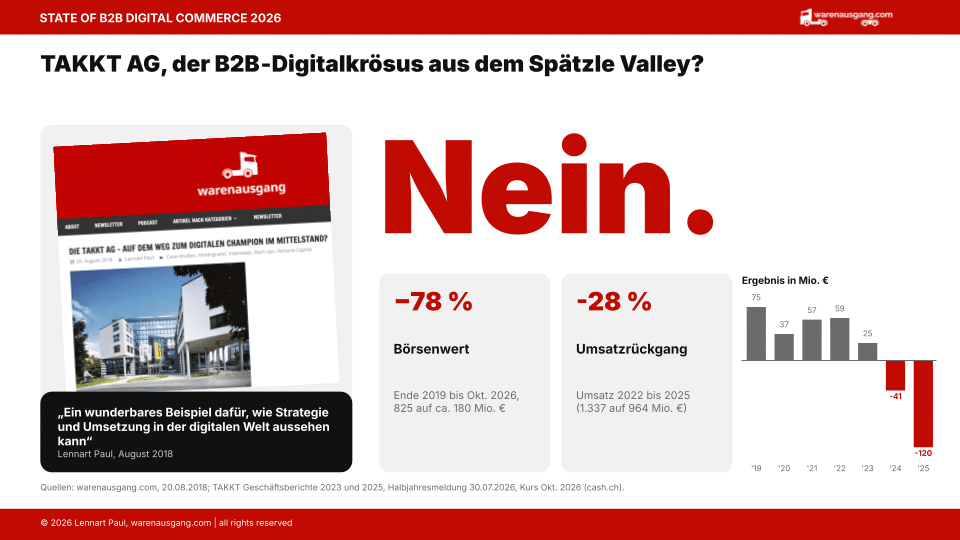
Der Börsenwert ist von Ende 2019 bis Oktober 2026 um rund 78 % gefallen, von 825 auf etwa 180 Mio. €. Der Umsatz sank von 2022 bis 2025 um 28 %, von 1.337 auf 964 Mio. €. Das Ergebnis drehte von 59 Mio. € im Jahr 2022 auf minus 120 Mio. € im Jahr 2025.
Besonders lehrreich ist der Vergleich mit Topregal. Beide starten 2009 mit einem B2B-Pure-Play für Betriebsausstattung. TAKKT gründet certeo, verschmilzt es 2023 bei 20 Mio. € Umsatz auf Newport und 2024 weiter auf Kaiser+Kraft, das alte Kerngeschäft. Topregal startet aus einer Garage in Filderstadt, wächst im Schnitt um 51 % pro Jahr und erreicht 2024 einen Umsatz von 85 Mio. €. Komplett online, 70 % der Bestellungen laufen automatisiert.
Gleicher Start, ungleiche Bedingungen. Der Konzern hatte Geld, Marke und Kunden. Das Startup hatte Fokus.
Gewinner haben keine Digitalstrategie, sie haben eine Strategie
Aus der Falle kommt nur, wer einen der drei Wege nach Porter konsequent geht: billiger als Kostenführer, besser als Differenzierer oder spezieller als Fokussierer. Amazon Business und Böttcher gewinnen über den Preis. Würth, DigiKey, Fastenal, Hilti, Kemmler und Lyreco über Service und Integration. Ludwig Meister, Hebetech, Topregal, Festool, simple system, Strauss und SPAX über Fokus. Bei allen ist Digitalisierung kein Projekt, sondern der zentrale Hebel für das Geschäft.
Fünf davon habe ich mir genauer angeschaut.
Würth: Kunden kaufen keine Schrauben, sie kaufen den ganzen Würth. Die meisten denken: günstigster Paketdienst, ich bin doch kein Logistiker. Würth liefert mit BAULOC selbst direkt an die Einbaustelle und baut auf Großbaustellen temporäre Niederlassungen. Kundennähe bis einen Meter vor die Wand.
DigiKey: höhere Verfügbarkeit als Amazon & Co. Statt Sonderbeschaffung mit vier Wochen Lieferzeit liegen 5 Mio. Artikel ab Lager, in einem einzigen Distributionszentrum in Thief River Falls, Minnesota. Ware ist weltweit in 48 Stunden beim Kunden, oft schon in 24. Der Ort hat 8.700 Einwohner und ist Minnesotas Frachtflughafen Nr. 3. Wegen eines Händlers.
SPAX: Marke allein schützt nicht. Bei der Amazon-Suche nach „Spanplattenschraube“ stellt SPAX 19 von 60 Listings auf Seite 1, verkauft selbst und als Vendor und belegt 4 von 12 Anzeigenplätzen. SWG, Heco, Reisser und Eurotec haben dort null Listings. Gleiches Muster wie bei Trennscheiben, nur ist der Gewinner diesmal ein Hersteller.
Kemmler Solar: Kemmler verkauft keine Module, Kemmler schenkt dem Dachdecker Aufträge. Statt chinesische Module mit sinkenden Margen zu verkaufen, übernimmt Kemmler Planung, Beratung, Beschaffung und Inbetriebnahme von PV-Anlagen. Der Dachbaubetrieb macht nur noch die Installation.
Ludwig Meister: Wer den Bedarf kennt, muss nicht auf die Bestellung warten. Mit einer Never-out-of-Stock-Software beim Kunden sagt Ludwig Meister Wiederbeschaffungszeiten auf Basis der Verbrauchsdaten voraus. Ergebnis: 25 % weniger Kundenlagerbestand und 30 % kürzere Durchlaufzeiten.
Fünf Dinge unterscheiden die Gewinner von der Mitte
- Strategy first. „Ein bisschen hier, ein bisschen da“ ist keine Strategie.
- Technology second. Der Hersteller der Shopsoftware ist nicht das Problem.
- Selbst denken. Beratung nur, wenn sie sich selbst überflüssig macht.
- Integriert statt isoliert. Der Tanker läuft auf Felsen auf, das Schnellboot kentert in den Wellen. Am Schluss saufen alle ab.
- Unternehmerisch handeln. Langfristige Entscheidungen durchhalten statt Quartalshopping.
Und KI? KI verschärft den Status quo. Starke Unternehmen werden stärker. Mittelmäßige bleiben stecken. Schlechte verschwinden. Ein KI-Chatbot im Webshop oder ein Copilot-Leuchtturm holt niemanden aus der Mitte.
Danke an Max Meister und Daniel Nill für die Einladung zu Tech & Tell. Gut, dass Stuttgart jetzt eine eigene Bühne für B2B-Tech im Mittelstand hat.
Hier kannst du die Folien als PDF herunterladen. Den Vortrag halte ich auch intern für Führungsteams oder auf eurer Veranstaltung. Schreibt mir einfach.
Nachtrag: Umsetzung schlägt Strategie
Mein Freund Max Meister hat in seinem Vortrag direkt im Anschluss den entscheidenden Punkt nachgelegt, und wir haben danach noch lange darüber gesprochen: Das Wichtigste ist die Umsetzung. Genau das meine ich mit Punkt 5, unternehmerisch handeln.
Es kommt nicht auf die beste Strategie an. Es kommt darauf an, eine klare Strategie zu haben und mit ihr konsequent nach vorne zu gehen.